


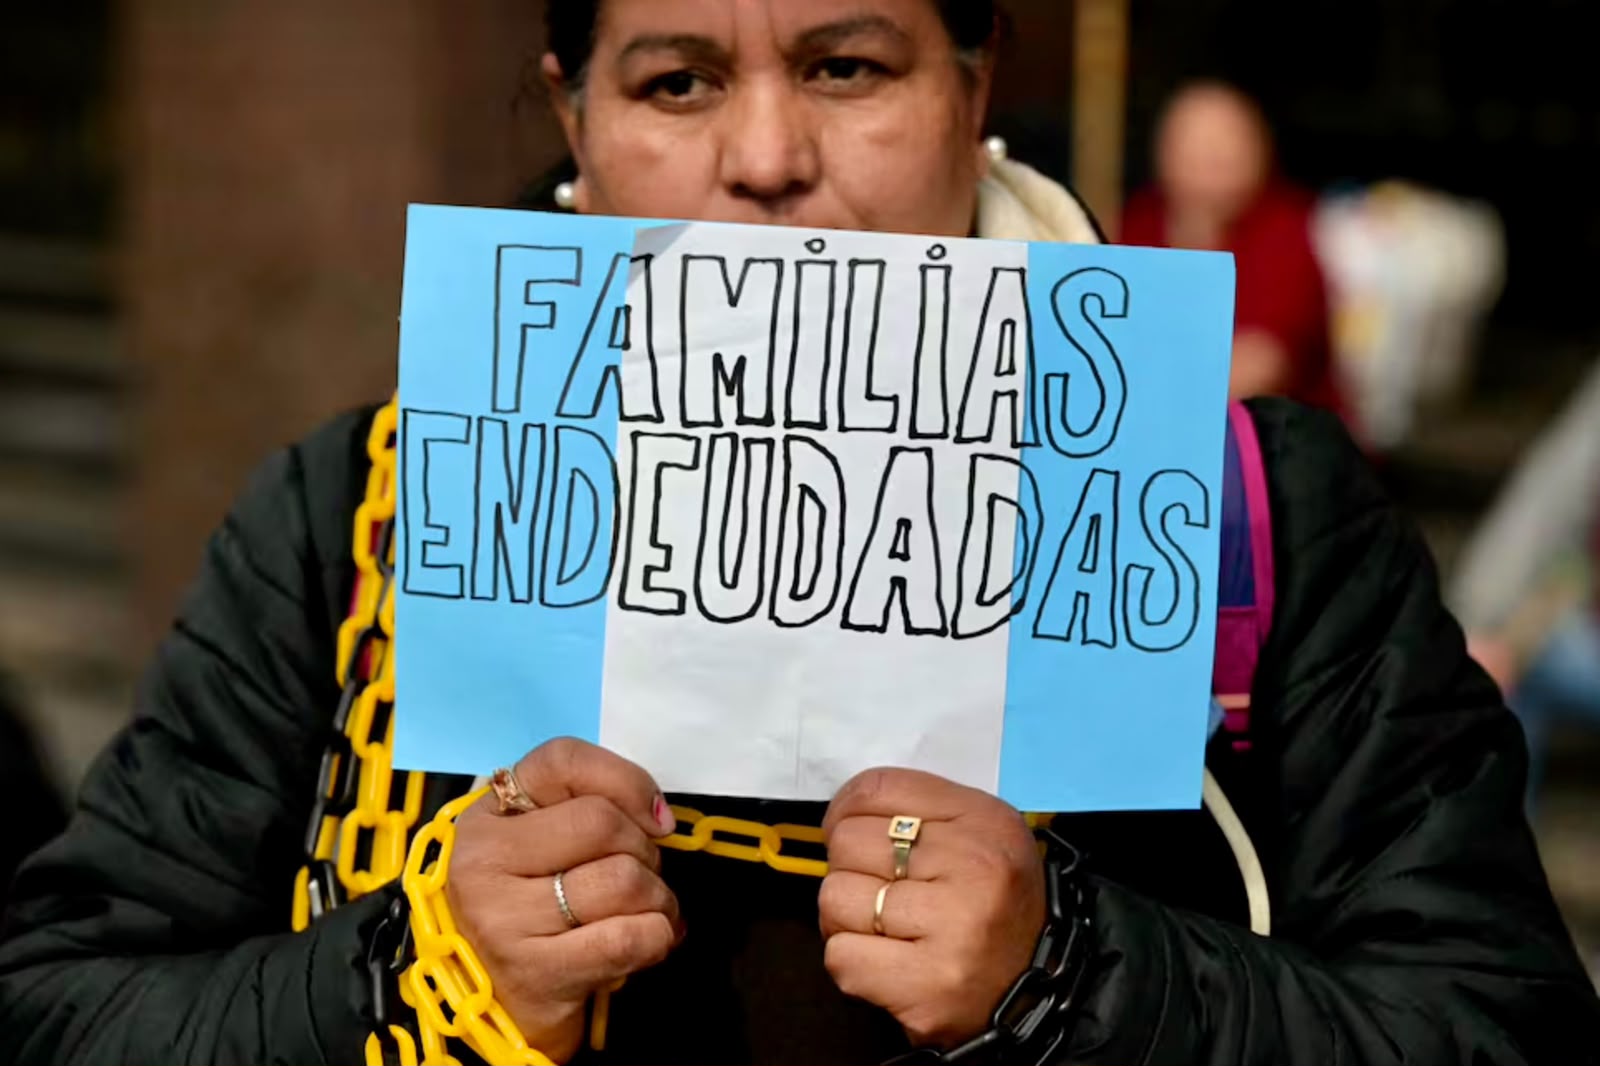
La mora de las familias tocó su peor nivel en 20 años: 5,8 millones de argentinos en falta y la mitad, en la lista de incobrables. El préstamo que servía para llegar a fin de mes se agotó, y con él, el colchón que amortiguaba el impacto del modelo. Mientras el Gobierno lo relativiza, los endeudados se organizan y salen a la calle.
Hay una idea que empieza a ordenar el debate económico y que explica, mejor que cualquier discurso oficial, lo que pasa dentro de los hogares argentinos: durante los últimos años, la deuda funcionó como un analgésico que pospuso los efectos del ajuste. La gente tapó con tarjetas y préstamos el agujero que dejaban los salarios que no alcanzaban. Ese mecanismo tenía fecha de vencimiento, y ahora se está rompiendo. Cuando la deuda deja de estirarse, el ajuste aparece desnudo.
Los números lo confirman con crudeza. La morosidad de las familias trepó al 12,8%, según el Banco Central, cuando un año antes era del 4,5% y a fines de 2023 apenas rozaba el 2,5%. En otras palabras: se cuadruplicó. Hoy hay 5,8 millones de argentinos en mora —con atrasos de más de 90 días— y la mitad ya figura en la lista de los considerados «incobrables». Son niveles que no se veían desde la crisis de 2001, la peor debacle económica del país.
Ya no es la heladera: es la comida
El dato más doloroso no es cuánto se debe, sino para qué se pide. La deuda dejó de ser la del que compra un auto o renueva la heladera: se volvió la del que no llega a fin de mes. Distintos relevamientos coinciden en que entre el 75% y el 80% de quienes se endeudan lo hacen para gasto corriente: comer, pagar servicios, tapar otras deudas. Nueve de cada diez reconocen que tienen dificultades para pagar lo que deben, en un contexto donde la enorme mayoría admite que su sueldo perdió contra la inflación.
Detrás de las estadísticas hay rostros. «No estamos diciendo ‘no tengo para comprarme un pantalón’. La realidad es que no tengo para comer, no tengo para darles de comer a mis hijos», resumió Noelia Manrique, madre y jefa de hogar, en la movilización de los endeudados. En esa misma marcha, otros contaron que arrastran deudas de más de un millón de pesos con billeteras virtuales y que cambiaron su dieta a fideos y arroz porque no les alcanza para frutas ni verduras. La frase que sintetiza la época la dijo una mujer en una audiencia pública: «Hay que elegir entre comer o endeudarse».
La mayor mora está en lo cotidiano
Cuando se abre el dato, la radiografía es elocuente. La morosidad más alta no está en los créditos para grandes compras, sino en los instrumentos de la supervivencia diaria: los préstamos personales encabezan con un 16,4% de atrasos y las tarjetas de crédito rondan el 12,6%. Juntos concentran más del 70% de los casos de mora. En cambio, la deuda de las empresas se mantiene en un cómodo 3,5%. La conclusión es política: el peso del endeudamiento no recae sobre el capital concentrado, sino sobre los bolsillos populares.
A eso se suma un negocio que crece a la sombra de la desesperación. Las agencias de cobranza compran las deudas con más de un año de mora a valores irrisorios —alrededor del 6% de su valor— para después hostigar a los deudores por el total. «Tanta desregulación generó un vacío legal para que las empresas que prestan dinero puedan aprovecharse de la desesperación de la gente», denunció el legislador Leandro Santoro, que organizó una audiencia contra ese acoso a la que se anotaron más de 300 perjudicados.
La deuda se organiza y se politiza
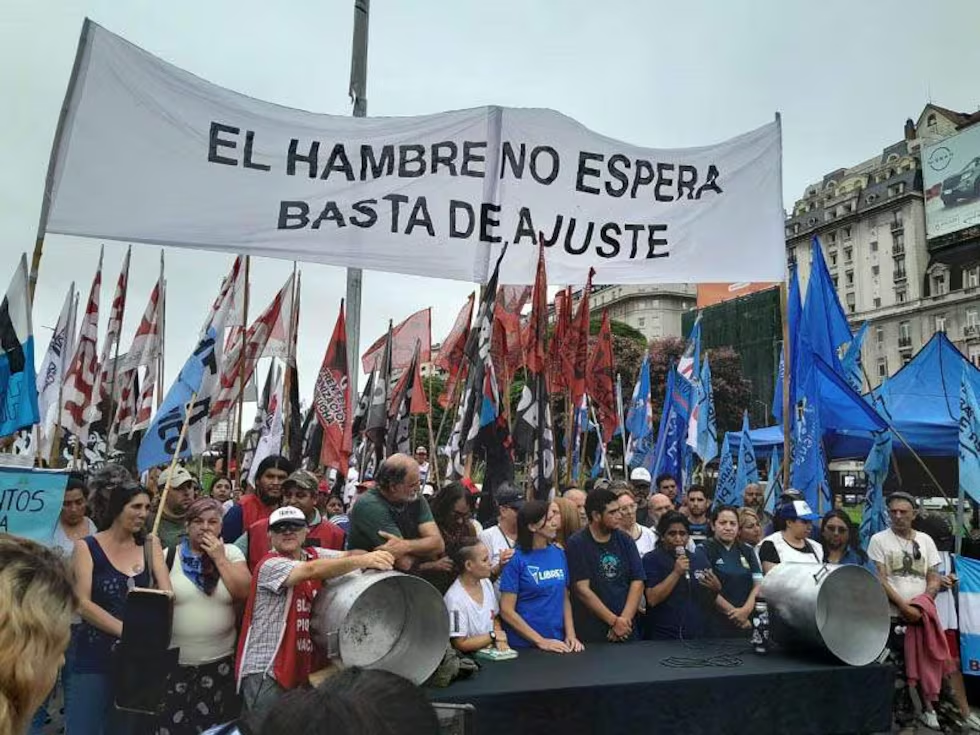
Algo nuevo está pasando: el endeudamiento dejó de vivirse como una vergüenza privada y empezó a transformarse en un reclamo colectivo. Bajo el nombre de «Endeudados Organizados», ciudadanos afectados salieron a la calle con las muñecas atadas y marcharon hasta el Ministerio de Economía para exigir soluciones. A ese espacio se suman colectivos de estudiantes, familias, organizaciones sindicales y feministas que empezaron a nombrar la deuda como lo que es: un mecanismo de disciplinamiento social.
No es la primera vez que la deuda marca la historia argentina. Del endeudamiento externo y los ciclos del FMI a la deuda de los hogares de hoy, se repite la misma lógica a distinta escala: se toma prestado para sostener lo insostenible, hasta que la cuenta llega. Lo novedoso es que ahora la crisis tiene rostro de vecino, de jubilado, de docente, de madre que elige entre la cuota y la comida.
La negación oficial
Frente a semejante cuadro, la respuesta del Gobierno fue el manual del avestruz. Javier Milei relativizó la morosidad, negó que sea elevada y rechazó que tenga algo que ver con su gestión. Ya había definido el endeudamiento familiar como «un problema entre privados», en el que el Estado no piensa intervenir con ningún tipo de alivio. Esta semana, en reunión de Gabinete, redobló la apuesta: aseguró que no relajará la política monetaria. Traducido, más de lo mismo. La motosierra, intacta.
El problema para el relato oficial es que la realidad no se deja maquillar. La deuda fue el colchón que durante meses amortiguó el golpe del modelo; cuando ese colchón se pincha, lo que queda a la vista es el ajuste en su forma más cruda: familias que se endeudan para comer y que ya no pueden pagar. La novedad —y quizás la esperanza— es que esta vez no lo están viviendo en silencio.



Deja un comentario